Pour financer un projet d’économie circulaire, les banques françaises ne proposent pas un « crédit économie circulaire » unique. Elles passent par des prêts verts ou des prêts à impact, souvent adossés à une garantie ou à un prêt public de Bpifrance, de la Banque des Territoires ou de la Banque européenne d’investissement. Cet article classe ces solutions de crédit par type, dit qui peut y prétendre et ce qu’un banquier attend d’un dossier.
Ce que les banques financent dans un projet d’économie circulaire
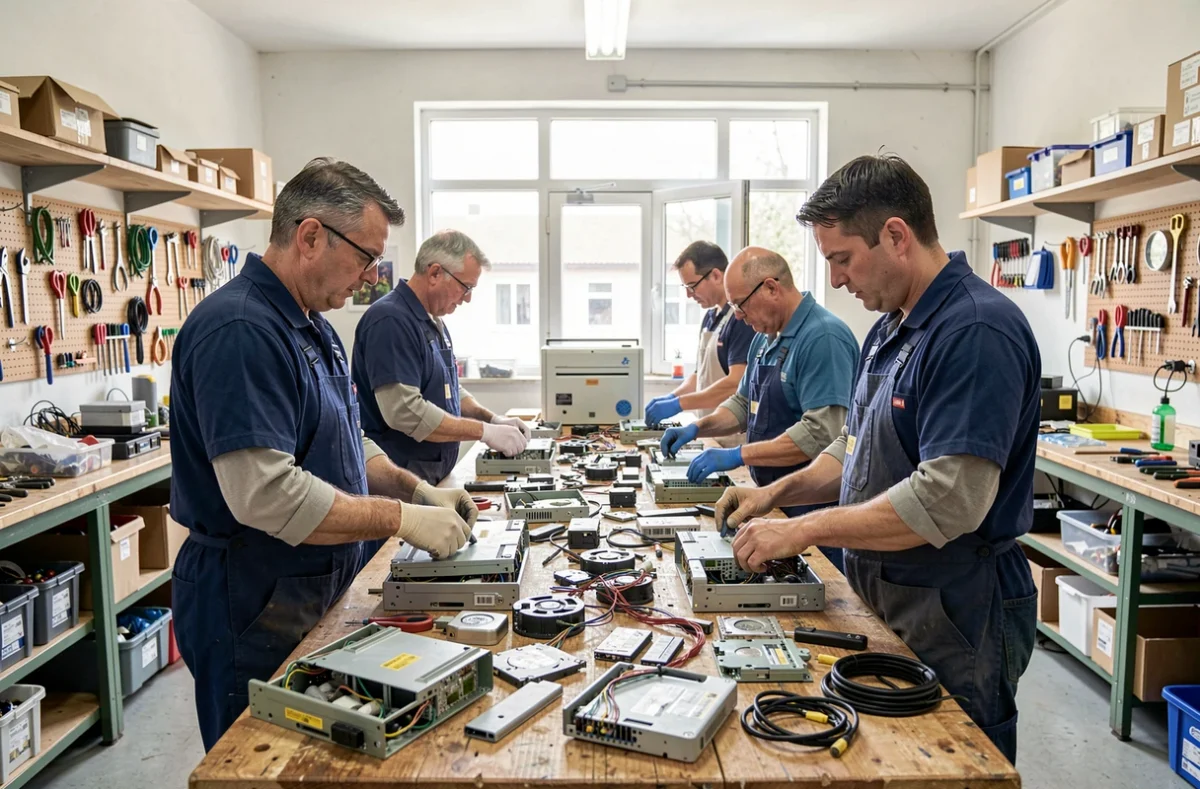
L’économie circulaire regroupe les activités qui prolongent la vie des produits et des matières : réemploi, reconditionnement, réparation, recyclage, valorisation des déchets, écoconception, location à la place de la vente. Une entreprise qui remet en état des appareils d’occasion, comme celles du marché des smartphones reconditionnés, relève de cette logique.
Le crédit couvre des dépenses concrètes : machines de tri ou de remise en état, local d’atelier ou d’entrepôt, constitution de stock, besoin en fonds de roulement. Les banques jugent ces projets plus risqués qu’un investissement classique, car les gisements de matières varient, les débouchés restent à construire et le modèle économique est parfois récent.
Le dossier doit donc démontrer deux choses : que l’activité dégage de quoi rembourser, et que l’impact environnemental se mesure.
Prêt vert et prêt à impact, les crédits bancaires dédiés
Le prêt vert est un crédit dont les fonds sont fléchés vers un projet à bénéfice environnemental. La banque vérifie l’usage des sommes et peut demander un justificatif des dépenses. Les établissements engagés dans la finance éthique et les banques engagées mettent souvent ce type de produit en avant.
Le prêt à impact, ou prêt indexé sur la durabilité, fonctionne autrement : le taux baisse si l’emprunteur atteint des objectifs fixés au départ. Pour un projet circulaire, ces indicateurs portent sur les tonnes de déchets évitées, la part de matières recyclées dans la production ou le nombre d’objets réemployés.
Ces produits ont une contrepartie : un suivi régulier des indicateurs et un rapport remis à la banque. Les encours de crédits verts et durables des banques françaises progressent d’une année sur l’autre, mais l’offre varie fortement d’un établissement à l’autre, et les petites structures n’y ont pas toujours accès.
Les prêts et garanties de Bpifrance en complément de la banque
Bpifrance intervient rarement seule. Elle propose des prêts verts et des prêts sans garantie, qui viennent en complément d’un crédit bancaire, et une garantie sur le crédit bancaire qui couvre une part du capital en cas de défaillance.
Pour une PME qui finance un projet de recyclage ou de réparation, ce montage a un effet direct : la banque prend moins de risque, donc accepte plus facilement de prêter, et l’entrepreneur engage moins de caution personnelle. Les montants, durées et différés évoluent selon les dispositifs en vigueur ; ils se vérifient sur le site de Bpifrance avant de bâtir le plan de financement.
Quasi-fonds propres et cofinancements publics pour les gros projets
Quand le projet dépasse la taille d’un prêt classique, par exemple une unité de valorisation des déchets ou une plateforme de réemploi à l’échelle d’un territoire, la banque ne suffit plus. La Banque des Territoires peut alors apporter des fonds propres ou des quasi-fonds propres, avec une prise de participation minoritaire. Elle s’adresse notamment aux entreprises publiques locales, aux sociétés de projet, aux associations et aux sociétés commerciales.
Les prêts participatifs jouent un rôle voisin : ils renforcent le bilan de l’entreprise, ce qui rassure les banques et facilite l’octroi du crédit principal. La Banque européenne d’investissement soutient aussi l’économie circulaire, souvent par l’intermédiaire des banques qui distribuent ses lignes de financement.
L’ADEME complète ces montages par des aides au réemploi et à la valorisation des déchets, qui améliorent le plan de financement sans alourdir la dette.
Monter un dossier de crédit solide pour un projet circulaire
Un dossier convaincant réunit un plan de financement détaillé, un prévisionnel sur plusieurs années, des devis pour les équipements, l’apport personnel et la liste des aides déjà obtenues. Il ajoute ce que la banque verte demande en plus : des indicateurs d’impact mesurables, définis avant le prêt.
Solliciter plusieurs établissements permet de comparer les conditions. Selon les besoins, une banque en ligne ou une agence traditionnelle répondra mieux à un projet de petite taille ou à un besoin de conseil sur place.
Avant de déposer le dossier, il faut aussi vérifier sa capacité d’endettement. Si des crédits en cours pèsent déjà sur le budget, l’option de regrouper des crédits existants peut alléger les mensualités et libérer de la marge.
Quelle solution choisir selon la taille du projet
Le choix dépend du montant à financer et de la structure qui porte le projet.
| Profil | Solution adaptée |
|---|---|
| Petit projet | Prêt bancaire classique ou prêt vert, avec garantie Bpifrance |
| PME en croissance | Prêt à impact, complété par un prêt Bpifrance |
| Projet industriel ou territorial | Quasi-fonds propres, cofinancement européen, Banque des Territoires |
Dans tous les cas, la banque finance plus volontiers un projet dont les indicateurs d’impact sont écrits dans le dossier dès le départ. Un porteur de projet qui arrive avec une garantie publique et un plan chiffré commence la discussion avec un avantage net.